Domain online-geld-sparen.de kaufen?
Wir ziehen mit dem Projekt
online-geld-sparen.de um.
Sind Sie am Kauf der Domain
online-geld-sparen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain online-geld-sparen.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Golfamore Card Gutscheine 2026 inkl. EuropaMit Golfamore 2026 spielen Sie auf über 1.400 Plätzen in mehr als 25 Ländern und erhalten 50% Greenfee-Ermäßigung. Bereits nach 1-2 Runden sparen Sie mit Golfamore 2026 bares Geld – ein unschlagbares Angebot, wie wir finden!Die Golfamore-Karte bietet Ihnen das volle Golferlebnis zum halben Preis. Entdecken Sie z. B. beliebte Partnerplätze in Europa:Parador de El Saler - SpanienSan Roque – SpanienQuinta da Ria/da Cima – Portugal (2 Plätze)Pestana Golf Resorts – Portugal (6 Plätze)Verdura Golf Resort – Italien (3 Plätze)Golf Fleesensee - Deutschland (3 Plätze)Bad Saarow - Deutschland (4 Plätze)Winston Golf - Deutschland (2 Plätze)Golf Valley - Deutschland (2 Plätze)Diamond Golf Courses - Österreich (3 Plätze) Golf zum halben Greenfee Mit Golfamore halten Sie nahezu 1.400 Plätze zum halben Preis in Ihrer Hand (wörtlich!) Halbes Greenfee auf jedem Golfplatz Mit Golfamore in der Tasche spielen Sie auf jedem der Golfamore Golfplätze zum halben Greenfee Nach nur 2–3 Golfrunden sparen Sie mit Golfamore bereits bares Geld Hier finden Sie alle Plätze, die Sie zum halben Preis spielen können >>>59,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
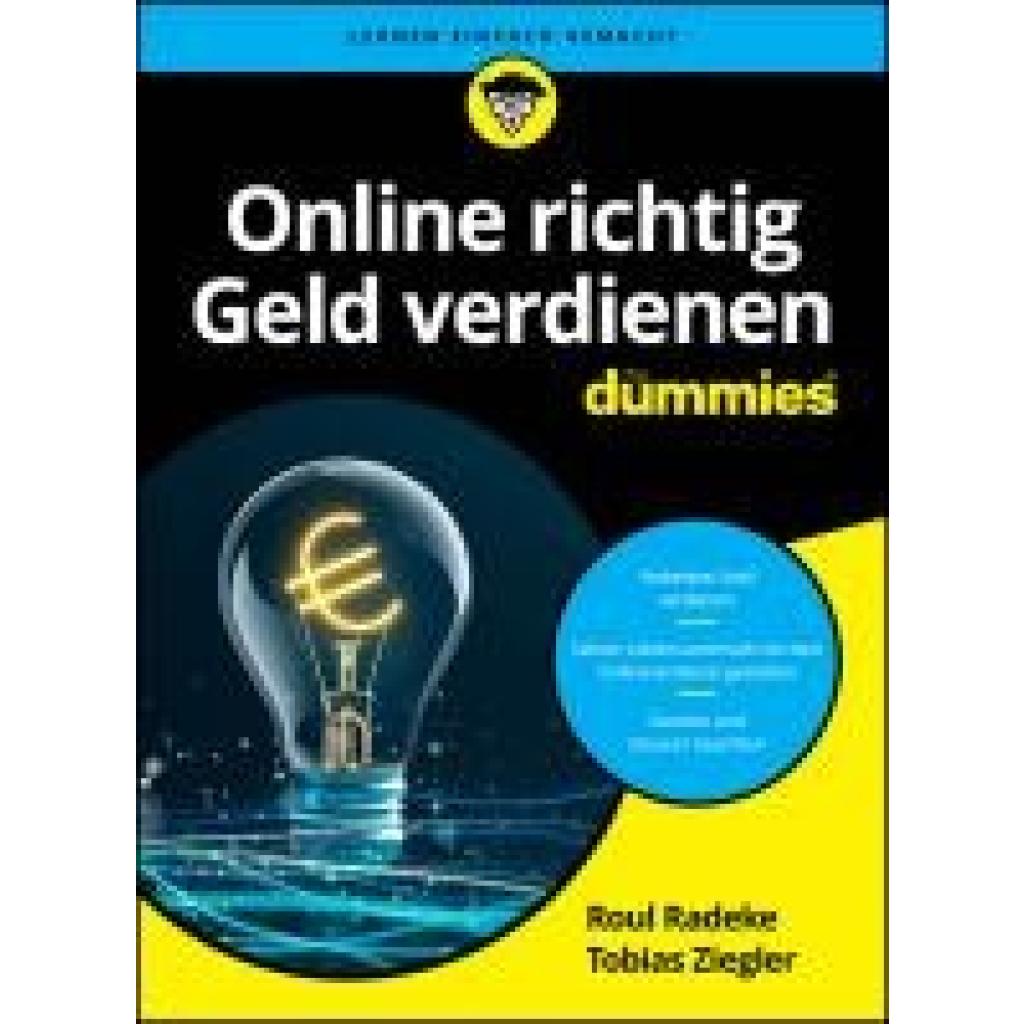
Radeke, Roul: Online richtig Geld verdienen für DummiesOnline richtig Geld verdienen für Dummies , Sie wollen online Ihren Lebensunterhalt bestreiten oder einfach nur ein wenig Geld dazuverdienen? Dann ist dieses Buch genau das richtige für Sie. Roul Radeke und Tobias Ziegler erklären Ihnen, welche Wege zu einem Online-Verdienst es gibt und wie Sie richtig vorgehen. Dabei ist es nicht so wichtig, ob Sie planen hauptberuflich online Tätig zu sein oder lediglich als Nebenverdienst - die Autoren haben für Sie jede Menge gute Anregungen und Tipps. So erfahren Sie nicht nur, was Sie tun können, sondern auch, wie Sie es richtig tun. Auch rechtliche und steuerliche Aspekte werden besprochen. So ist dieses Buch ein freundlicher Ratgeber zu Ihrem Online-Verdienst und somit auch zu mehr persönlicher Freiheit. , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20241009, Titel der Reihe: für Dummies##, Autoren: Radeke, Roul~Ziegler, Tobias, Seitenzahl/Blattzahl: 368, Themenüberschrift: COMPUTERS / Internet / General, Keyword: Affiliate Links; Aktives Einkommen; Coaching; Finanz- u. Anlagewesen; Geld u. Bankwesen; Informatik; Internet; Online-Handel; Passives Einkommen; Selbstständigkeit, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet), Fachkategorie: Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 20, Gewicht: 650, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **

Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Golfamore Card Gutscheine 2026 inkl. EuropaMit Golfamore 2026 spielen Sie auf über 1.400 Plätzen in mehr als 25 Ländern und erhalten 50% Greenfee-Ermäßigung. Bereits nach 1-2 Runden sparen Sie mit Golfamore 2026 bares Geld – ein unschlagbares Angebot, wie wir finden!Die Golfamore-Karte bietet Ihnen das volle Golferlebnis zum halben Preis. Entdecken Sie z. B. beliebte Partnerplätze in Europa:Parador de El Saler - SpanienSan Roque – SpanienQuinta da Ria/da Cima – Portugal (2 Plätze)Pestana Golf Resorts – Portugal (6 Plätze)Verdura Golf Resort – Italien (3 Plätze)Golf Fleesensee - Deutschland (3 Plätze)Bad Saarow - Deutschland (4 Plätze)Winston Golf - Deutschland (2 Plätze)Golf Valley - Deutschland (2 Plätze)Diamond Golf Courses - Österreich (3 Plätze) Golf zum halben Greenfee Mit Golfamore halten Sie nahezu 1.400 Plätze zum halben Preis in Ihrer Hand (wörtlich!) Halbes Greenfee auf jedem Golfplatz Mit Golfamore in der Tasche spielen Sie auf jedem der Golfamore Golfplätze zum halben Greenfee Nach nur 2–3 Golfrunden sparen Sie mit Golfamore bereits bares Geld Hier finden Sie alle Plätze, die Sie zum halben Preis spielen können >>>59,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Radeke, Roul: Online richtig Geld verdienen für DummiesOnline richtig Geld verdienen für Dummies , Sie wollen online Ihren Lebensunterhalt bestreiten oder einfach nur ein wenig Geld dazuverdienen? Dann ist dieses Buch genau das richtige für Sie. Roul Radeke und Tobias Ziegler erklären Ihnen, welche Wege zu einem Online-Verdienst es gibt und wie Sie richtig vorgehen. Dabei ist es nicht so wichtig, ob Sie planen hauptberuflich online Tätig zu sein oder lediglich als Nebenverdienst - die Autoren haben für Sie jede Menge gute Anregungen und Tipps. So erfahren Sie nicht nur, was Sie tun können, sondern auch, wie Sie es richtig tun. Auch rechtliche und steuerliche Aspekte werden besprochen. So ist dieses Buch ein freundlicher Ratgeber zu Ihrem Online-Verdienst und somit auch zu mehr persönlicher Freiheit. , Sport-Stoßdämpfer > Sportfederung , Erscheinungsjahr: 20241009, Titel der Reihe: für Dummies##, Autoren: Radeke, Roul~Ziegler, Tobias, Seitenzahl/Blattzahl: 368, Themenüberschrift: COMPUTERS / Internet / General, Keyword: Affiliate Links; Aktives Einkommen; Coaching; Finanz- u. Anlagewesen; Geld u. Bankwesen; Informatik; Internet; Online-Handel; Passives Einkommen; Selbstständigkeit, Fachschema: E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Internet~Surfen (Internet), Fachkategorie: Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 176, Höhe: 20, Gewicht: 650, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Engelhorn, Marlene: GeldGeld , "Es ist wichtig zu verstehen, worum es bei politischer Vermögensverteilung geht: Recht, Macht und Ressourcen. Dass diese Verteilung transparent und demokratisch stattfinden sollte, muss außer Frage gestellt werden. Vermögensungleichheit zerreißt das Miteinander." Zaster, Moneten, Knete, Marie: Wer Geld hat, redet nicht darüber; wer es nicht hat, jagt einem meist unerreichbaren Heilsversprechen hinterher. Immer jedoch geht Geld mit Macht Hand in Hand und ist oft ein Mittel, um Beziehungen zu führen, ohne sich auf Augenhöhe auf diese einlassen zu müssen. Nicht umsonst heißt es oft: Wer das Gold hat, macht die Regel. Warum eigentlich? Marlene Engelhorn tut etwas, was so einigen Schweiß auf die Stirn treibt: Als Erbin eines beträchtlichen Vermögens redet sie über Geld - und besteht darauf, dass wir alle es tun. Wie viel ist genug? Was ist das gute Leben für alle? Wie wollen wir teilen? In wessen Händen liegt das Recht, zu entscheiden? Wenn wir nachhaltige Antworten wollen, müssen wir uns persönlich sowie gesellschaftlich damit auseinandersetzen, was Geld eigentlich ist. Ein Druckmittel? Eine sichere Bank? Ein erstrebenswertes Ziel oder der direkte Weg ins Verderben? Marlene Engelhorn seziert mit spitzer Feder unser Verhältnis zu Geld - und entwirft eine Vision, die zeigt, dass gerechte Umverteilung nur demokratisch wirken kann. , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220926, Produktform: Leinen, Titel der Reihe: übermorgen##, Autoren: Engelhorn, Marlene, Seitenzahl/Blattzahl: 176, Keyword: Erbe; Erbschaft; Erbschaftssteuer; Millionairs for Humanity; Reichtum; Umverteilung; Umverteilungspolitik; Vermögen; Vermögenssteuer; Verteilung; taxmenow, Fachschema: Diskriminierung, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale Diskriminierung und soziale Gleichbehandlung, Thema: Auseinandersetzen, Text Sprache: ger, Originalsprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kremayr und Scheriau, Verlag: Kremayr und Scheriau, Verlag: Kremayr & Scheriau, Länge: 196, Breite: 130, Höhe: 22, Gewicht: 304, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: ÖSTERREICH (AT), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 74710220,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
-
Was ist eine Risikolebensversicherung?
Eine Risikolebensversicherung ist eine Art von Lebensversicherung, die speziell darauf abzielt, finanzielle Sicherheit für die Hinterbliebenen im Todesfall des Versicherten zu bieten. Im Gegensatz zu anderen Lebensversicherungen zahlt eine Risikolebensversicherung nur im Todesfall aus und hat keine Kapitalbildungskomponente. Sie dient in erster Linie dazu, finanzielle Verpflichtungen wie Hypotheken oder Schulden abzudecken und den Hinterbliebenen eine finanzielle Absicherung zu bieten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.